STF mantém aumento da cobrança previdenciária de aposentados e pensionistas com doenças incapacitantes decorrente da Reforma Previdenciária de 2019
Por maioria, Corte manteve a revogação da regra que previa a incidência da contribuição apenas sobre a parcela que ultrapassasse o dobro do teto do Regime Geral de Previdência Social (RGPS)
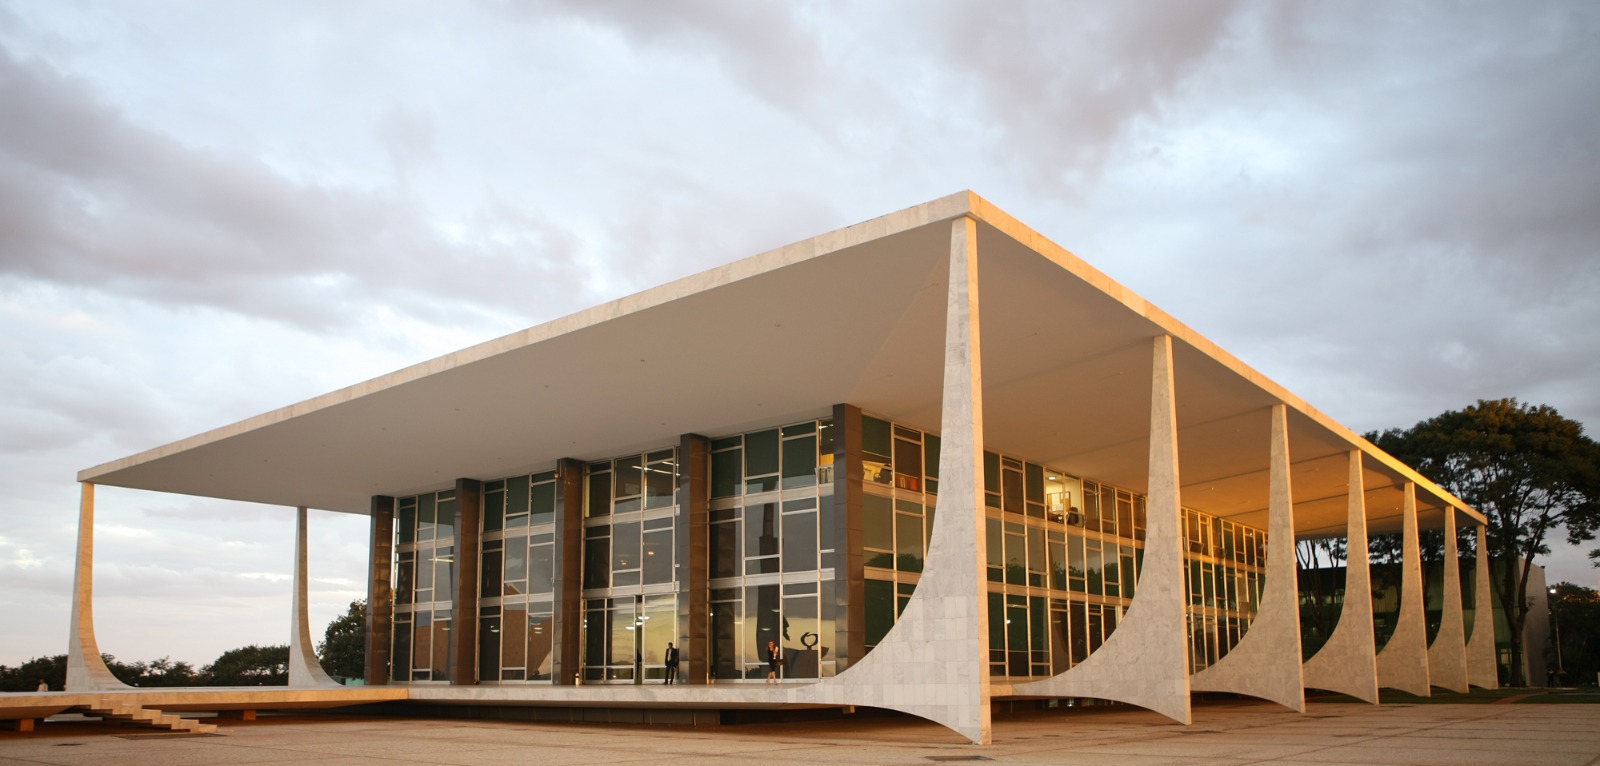
O Supremo Tribunal Federal (STF) concluiu, na tarde dessa quinta-feira (29/10), o julgamento da Ação Direta de Inconstitucionalidade (ADI) 6336, que questionava a validade do artigo 35, inciso I, alínea “a”, da Emenda Constitucional nº 103/2019, que trata da Reforma da Previdência.
A ação discutia a revogação da regra prevista no artigo 40, § 21, da Constituição Federal, que assegurava aos servidores públicos aposentados e pensionistas portadores de doenças incapacitantes uma faixa de isenção maior na contribuição previdenciária. Pela regra anterior, a contribuição incidia somente sobre a parcela dos proventos que ultrapassasse o dobro do teto dos benefícios do Regime Geral de Previdência Social (RGPS).
Por maioria, os ministros do STF consideraram constitucional a revogação desse dispositivo e fixaram a seguinte tese: “É válida a revogação da não incidência tributária contida no art. 40, §21, da CF/1988, não havendo ofensa aos princípios da isonomia, da dignidade humana e da vedação ao retrocesso”.
Com a decisão, permanece válida a regra estabelecida pela Reforma da Previdência, segundo a qual aposentados e pensionistas, inclusive aqueles com doenças incapacitantes, estão sujeitos à contribuição previdenciária sobre a parcela dos proventos que exceder o teto dos benefícios do RGPS.
Ou seja, com essa recente decisão do STF, fica mantida integralmente a regra trazida pela Reforma da Previdência (Emenda Constitucional 103/2019). Os servidores aposentados e pensionistas com doenças graves continuam a contribuir para a previdência sobre o valor que ultrapassar o teto simples do Regime Geral de Previdência Social (RGPS), e não mais apenas sobre o que superasse o dobro desse teto, como era antes da Reforma.
Atendimento Jurídico
O atendimento jurídico aos filiados é realizado pelo Centro de Atendimento Jurídico ao Filiado (CAJF), de segunda a sexta-feira, das 10h às 16h, nas seguintes modalidades:
E-mail: juridico@sindireceita.org.br;
Atendimento virtual: pelo Microsoft Teams, mediante agendamento na Área Restrita do SINDIRECEITA;
Atendimento telefônico: (61) 3962-2300; e
Atendimento presencial: na sede da Diretoria Executiva Nacional (DEN).
O filiado poderá solicitar o agendamento para as modalidades de atendimento virtual ou presencial por meio da Área Restrita no aplicativo do SINDIRECEITA ou pelo e-mail juridico@sindireceita.org.br.
O Sindireceita é a única entidade sindical legitimada a representar a categoria dos Analistas-Tributários da Receita Federal do Brasil, ativos e aposentados, bem como seus respectivos pensionistas, nos termos do art. 8º da Constituição Federal. Por meio da Diretoria de Assuntos Jurídicos (DAJ), o Sindicato reafirma seu compromisso permanente com a defesa dos direitos e interesses dos Analistas-Tributários da Receita Federal do Brasil, tanto no âmbito coletivo quanto individual, assegurando aos seus filiados a assistência jurídica qualificada nas questões relacionadas ao exercício da função.
Sindireceita
Diretoria Executiva Nacional
Diretoria de Assuntos Jurídicos
Juntos para fazer muito mais!